

Reinvestment Risk và Interest Rate Risk
Hôm nay mình dạy về rủi ro Interest risk và rủi ro Reinvestment risk. Mình thấy rất bất cập cho NĐT không hiểu rõ về cách tính lãi, toàn thấy công ty chứng khoán chào sai, kiểu để myth myth nhà đầu tư. Về cơ bản là mình lấy ví dụ như thế này để mọi người dễ hình dung.
Mình đi mua bond 2 loại đều có giá là BV = 100$ mình có thể chọn 2 loại bond:
Lựa chọn 1: Bond Zero Coupon, giả sử YTM = 10%, thì sau 2Y mình nhận được khoản tiền là 100*1.1^2 =121$.
Lựa chọn 2: Mình đầu tư Bond Coupon YTM = 10%, Coupon rate = 10% thì hết năm 1 mình nhận được 10$, hết năm sau mình nhận được 110$.
Bây giờ sau 1Y lãi suất thị trường giả sử giảm xuống 1 nửa, ví dụ còn 5%, mình nhận được 10$ bây giờ mình tái đầu tư nó với lãi suất 5% thay vì với 1 con bond coupon thì đang giả sử lãi suất tái đầu tư = YTM. Như vậy nếu mình tái đầu tư coupon năm 1 này, thì tổng cộng sau 2Y mình nhận được: 110+10*1.05 = 120.5
=> lợi suất đầu tư trung bình của mình sau 2Y: R = sqrt(120.5/100) - 1 = 9.77%
Trong khi con bond 1 mình vẫn nhận được 121$, như vậy sau 2Y mình nhận được lợi suất là YTM = 10% ở bond 1 và 9.77% ở bond 2. Ý mình nói ở đây là gì, là lãi suất tái đầu tư thấp hơn YTM thì vô hình chung nó kéo YTM xuống.
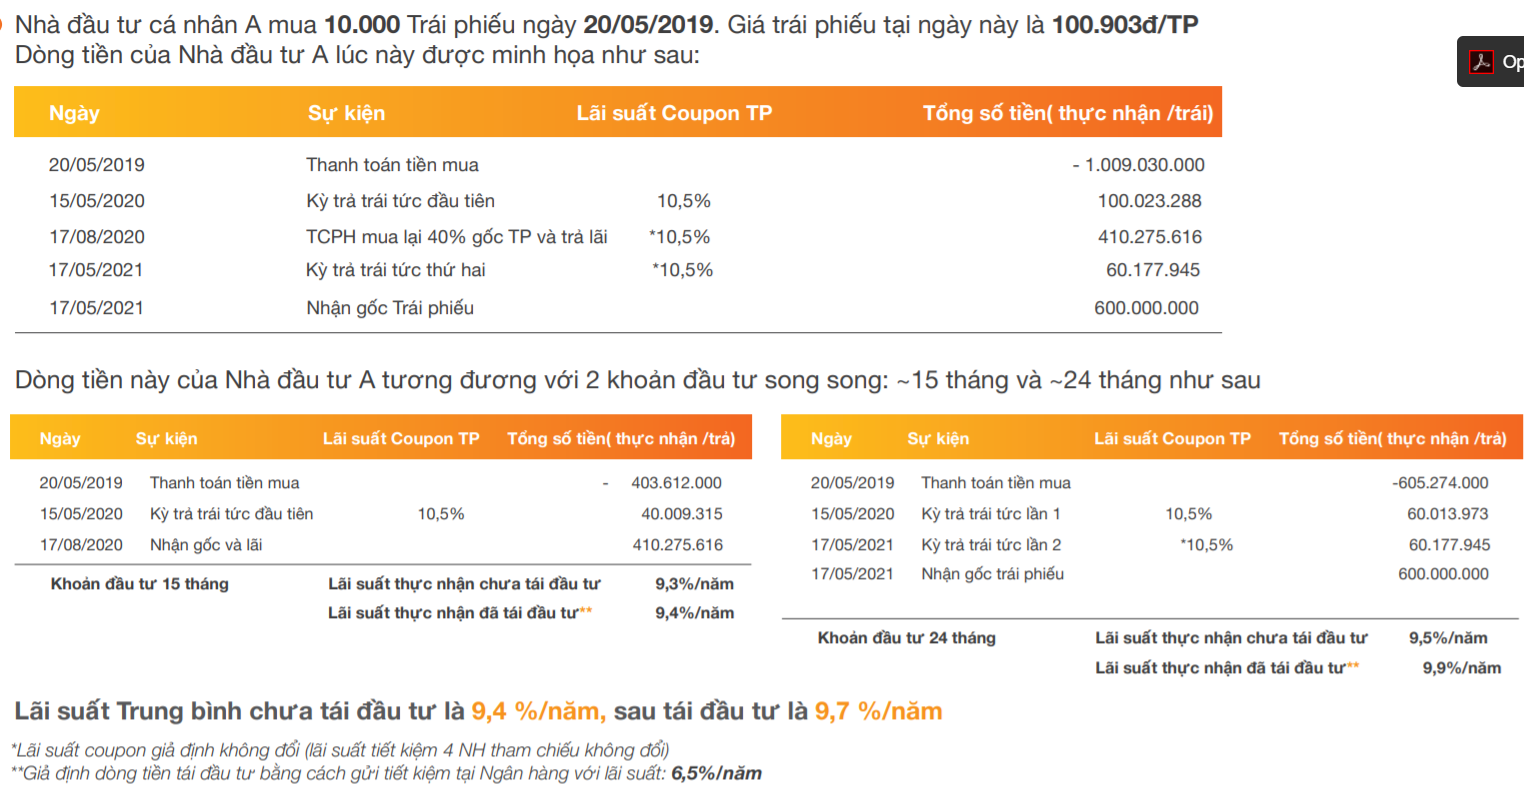
À há vậy mình viết như thế này để làm gì. Đây là mình trích bản chào của một công ty chứng khoán trong việc mô tả trái phiếu như sau:
Như vậy nghĩ là lợi suất trung bình chưa tái đầu tư là 9.4%, đã tái đầu tư là 9.7%, trong khi việc tái đầu tư coupon là vào tiền gửi có lãi suất 6.5%, tức là tương tự trường hợp của mình Bond này có lợi suất tái đầu tư nhỏ hơn YTM lúc mua bond vậy thì không có một cách nào tính được từ 9.4% lên 9.7% cả trừ một cách: "Quên đi chính bản thân giả định của đầu tư bond là lãi suất tái đầu tư bằng YTM, và tính lãi suất theo một cách hiểu khác đi"
Tức là sẽ tính đơn giản Return = (P1-P0+C)/Po. Nếu tái đầu tư là (P1-P0+1.065C)/P0. Cái sai trong cách tính này là đánh đồng thời điểm nhận coupon trong kỳ sẽ là thời điểm cuối, nhưng không nó nhận trong kỳ. Nếu ở giả định bên trên về bond thì mặc định tái đầu tư bằng YTM còn ở đây là không có tái đầu tư gì cả. Như vậy thì mới lên được, nhưng ntn thì hoàn toàn sai hết ý nghĩa các mức lợi suất YTM. Mình thì không hiểu công ty chứng khoán cố tình để như thế này để hấp dẫn nhà đầu tư hay không (cái này chắc chắn) nhưng mình đề nghị trả về đúng bản chất là nếu lãi suất tái đầu tư thấp hơn YTM thì đảm bảo nó kéo YTM xuống chứ không có chuyện lên. Mà công ty chứng khoán nào cũng làm thế này thật sự rất là kiểu myth myth nhà đầu tư không hiểu rõ bản chất ấy. Thấy nó cứ thế nào ấy.
Bài viết khác

(Bài viết có sự lược bỏ sự không phù hợp về ngôn từ, còn thích tự do thì tại trang cá nhân của admin) Có một thứ tôi thấy khá buồn cười trong kinh tế học vĩ mô: “Bộ ba bất khả thi” thường được dạy như thể đó là một định luật vật lý. … Đọc tiếp "BỘ BA BẤT KHẢ THI NHƯNG CÁI GÌ CŨNG KHẢ THI"

Hedge Academy tổng hợp một số feedback từ các lớp Macroeconomics gần đây, bao gồm cả chương trình cũ 12 buổi và chương trình mới 18 buổi. Từ những feedback của các khóa trước, Hedge Academy đã chủ động điều chỉnh và nâng cấp chương trình: bổ sung kiến thức nền, tăng thời lượng học … Đọc tiếp "HỌC VIÊN NÓI GÌ VỀ CÁC KHÓA MACROECONOMICS TẠI HEDGE ACADEMY?"

Tôi đã đọc khá kỹ lập luận trong bài viết. Theo tôi, vấn đề lớn nhất không phải là tác giả nhìn sai một vài con số, mà là framework được sử dụng để giải thích những con số đó có vấn đề ngay từ nền tảng. Tác giả liên tục sử dụng Repo, reserve … Đọc tiếp "Phản biện: Vấn đề không nằm ở một vài con số, mà nằm ở cách hiểu về monetary system của Fed"