

Cân đối – lãi suất
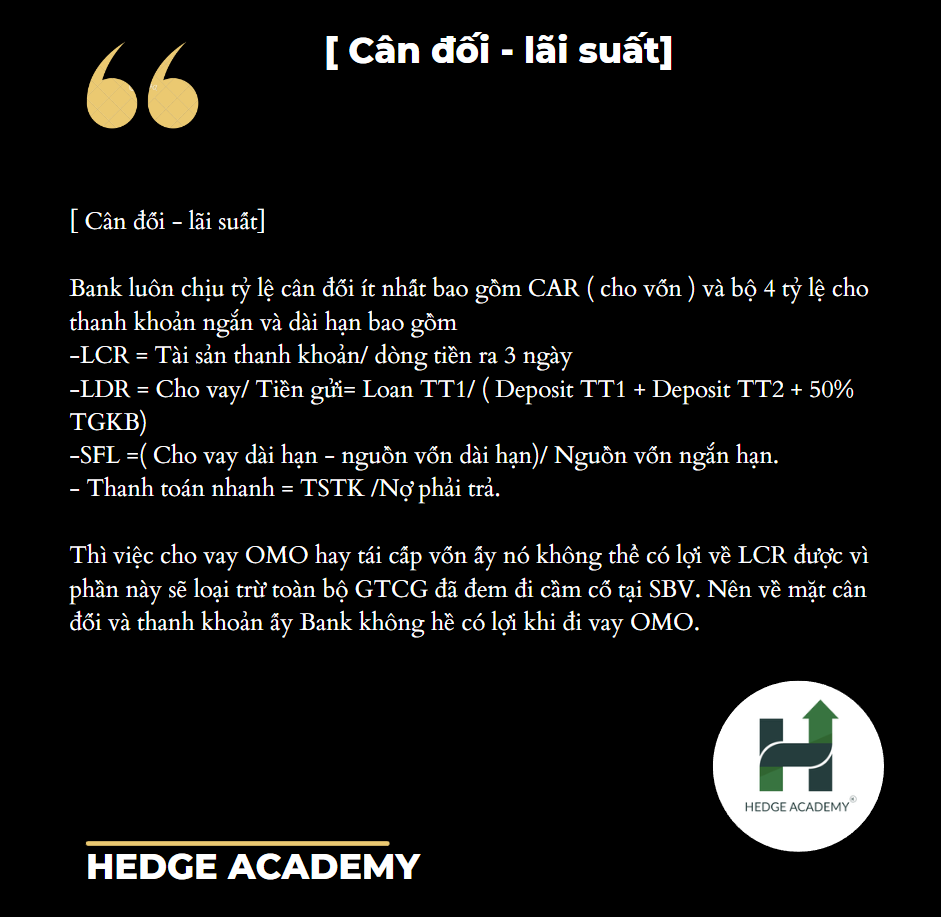
Bank luôn chịu minimum balance ratios (tỷ lệ cân đối tối thiểu), bao gồm CAR (Capital Adequacy Ratio - Tỷ lệ An toàn Vốn) cho capital (vốn), và bộ 4 tỷ lệ cho short-term and long-term liquidity (thanh khoản ngắn hạn và dài hạn), bao gồm:
- LCR (Liquidity Coverage Ratio) = Liquid Assets (Tài sản thanh khoản) / 30-day Cash Outflows (Dòng tiền ra 30 ngày).
- LDR (Loan-to-Deposit Ratio) = Loans (Cho vay) / Deposits (Tiền gửi) = TT1 Loans (Cho vay TT1) / (TT1 Deposits (Tiền gửi TT1) + TT2 Deposits (Tiền gửi TT2) + 50% TGKB (Tiền gửi không kỳ hạn)).
- SFL (Stable Funding Liquidity) = (Long-term Loans (Cho vay dài hạn) - Long-term Funding (Nguồn vốn dài hạn)) / Short-term Funding (Nguồn vốn ngắn hạn).
- Quick Ratio (Thanh toán nhanh) = Liquid Assets (Tài sản thanh khoản) / Liabilities (Nợ phải trả).
Thì việc borrow (vay) OMO (Open Market Operation - Nghiệp vụ Thị trường Mở) hay refinancing (tái cấp vốn) ấy, nó không thể benefit (có lợi) về LCR, vì phần này sẽ exclude (loại trừ) toàn bộ GTCG (Giấy tờ có giá) đã đem đi pledge (cầm cố) tại SBV (State Bank of Vietnam - Ngân hàng Nhà nước Việt Nam). Và cũng không benefit (có lợi) về LDR. Nên về mặt balance (cân đối) và liquidity (thanh khoản), Bank không hề benefit (có lợi) khi borrow (vay) OMO.
Để mình tell (kể) cho mọi người cái này. Last year (năm ngoái), có nhớ cuối năm SBV họp, nói rằng market LDR (LDR thị trường) 1 quá cao không, vì các ông đi handle technically (xử lý kỹ thuật) LDR hết, làm increase (tăng) phần TT2 Deposits (Tiền gửi TT2) trong formula (công thức) bên trên, chứ ông chả có real source (nguồn thật) quái gì để lend (cho vay). Nên market interest rate (lãi suất thị trường) nó vẫn cứ go up (đi lên) mà thôi.
Tức là, for example (ví dụ), đáng ra LDR chỉ nên = TT1 Loans (Cho vay TT1) / TT1 Deposits (Tiền gửi TT1) mà thôi, vì có deposits (tiền gửi) rồi mới lend (cho vay), thì nó balanced (cân bằng) và stable (ổn định) thanh khoản, không bị bank run (rút tiền hàng loạt), nhưng mà mấy ông Bank lại fake (làm giả) bằng cách handle (xử lý) cho nhau, chứ actually (thực tế) là không có tiền. Nên interest rate (lãi suất) nó mới increase (tăng) do lack of liquidity (thiếu thanh khoản).
Đấy, thế nên refinancing (tái cấp vốn) và discount (tái chiết khấu), nó chỉ là tool (công cụ) to exchange money (đổi tiền) thôi ạ, không có inject (bơm) any real money (bạc cắc thật) gì cả nhé.
Bài viết khác

(Bài viết có sự lược bỏ sự không phù hợp về ngôn từ, còn thích tự do thì tại trang cá nhân của admin) Có một thứ tôi thấy khá buồn cười trong kinh tế học vĩ mô: “Bộ ba bất khả thi” thường được dạy như thể đó là một định luật vật lý. … Đọc tiếp "BỘ BA BẤT KHẢ THI NHƯNG CÁI GÌ CŨNG KHẢ THI"

Hedge Academy tổng hợp một số feedback từ các lớp Macroeconomics gần đây, bao gồm cả chương trình cũ 12 buổi và chương trình mới 18 buổi. Từ những feedback của các khóa trước, Hedge Academy đã chủ động điều chỉnh và nâng cấp chương trình: bổ sung kiến thức nền, tăng thời lượng học … Đọc tiếp "HỌC VIÊN NÓI GÌ VỀ CÁC KHÓA MACROECONOMICS TẠI HEDGE ACADEMY?"

Tôi đã đọc khá kỹ lập luận trong bài viết. Theo tôi, vấn đề lớn nhất không phải là tác giả nhìn sai một vài con số, mà là framework được sử dụng để giải thích những con số đó có vấn đề ngay từ nền tảng. Tác giả liên tục sử dụng Repo, reserve … Đọc tiếp "Phản biện: Vấn đề không nằm ở một vài con số, mà nằm ở cách hiểu về monetary system của Fed"