

Thanh khoản không nằm ở ” tiền”
[Có 1 sự thật là OMO và T-Bill không dùng để đảm bảo thanh khoản hệ thống]
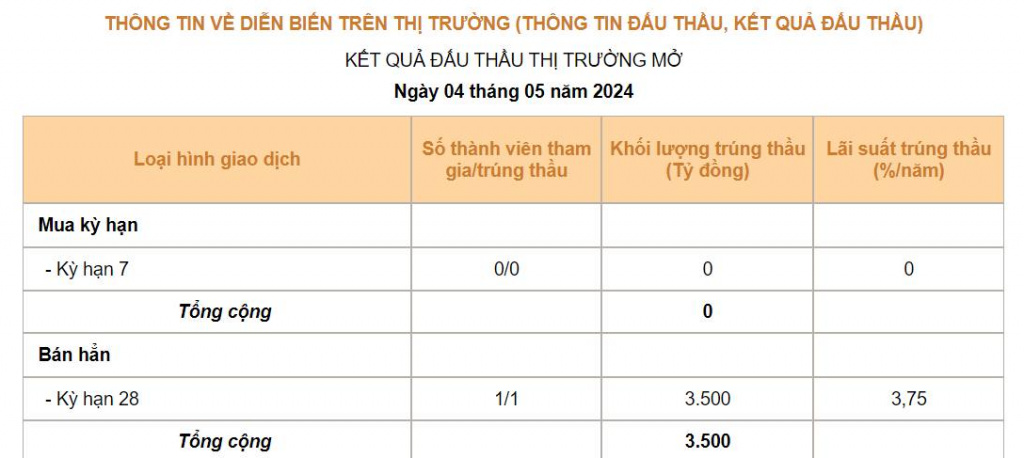
Sau một hồi lướt lướt, admin phát hiện ra một tư duy rất rất nguy hiểm: lấy amount (khối lượng) của OMO (open market operation - hoạt động thị trường mở) hay T-bill (tín phiếu) ra để đánh giá mức độ “nghiêm trọng” của thanh khoản, ví dụ như OMO nhiều là thừa tiền, T-bill nhiều là thiếu tiền. Đơn cử như ảnh dưới, T-bill 3.500 tỷ là “thừa tiền”.
Thanh khoản về “lượng” của hệ thống chẳng để làm gì cả. Nó giống như nói về lượng tiền: muốn bao nhiêu cũng được. Giờ Citadel cỡ hơn 300 nghìn tỷ, bạn muốn bao nhiêu tiền vào hệ thống cũng vậy. Nhìn chung vẫn là thừa, nhưng cái thừa, cái thiếu này chỉ tương đối. Vậy thanh khoản hệ thống cần xem xét bằng cái gì?
ĐƯƠNG NHIÊN LÀ THANH KHOẢN NẰM Ở TỶ LỆ
Hiện tại, hệ thống có 4 tỷ lệ chính về thanh khoản để ràng buộc và giới hạn cân đối, và T-bill hay OMO không làm thay đổi các tỷ lệ này.
Việc vay Central Bank (ngân hàng trung ương) không làm thay đổi tỷ lệ thanh khoản, cũng không khiến bank (ngân hàng) dễ cho vay khách hàng hơn, mà chỉ đơn giản là làm bank có thêm “tiền mặt”. Ngược lại, gửi tiền ở Central Bank không làm thay đổi tỷ lệ thanh khoản, cũng không khiến bank khó giải ngân hơn, mà chỉ làm bank ít “tiền mặt” hơn.
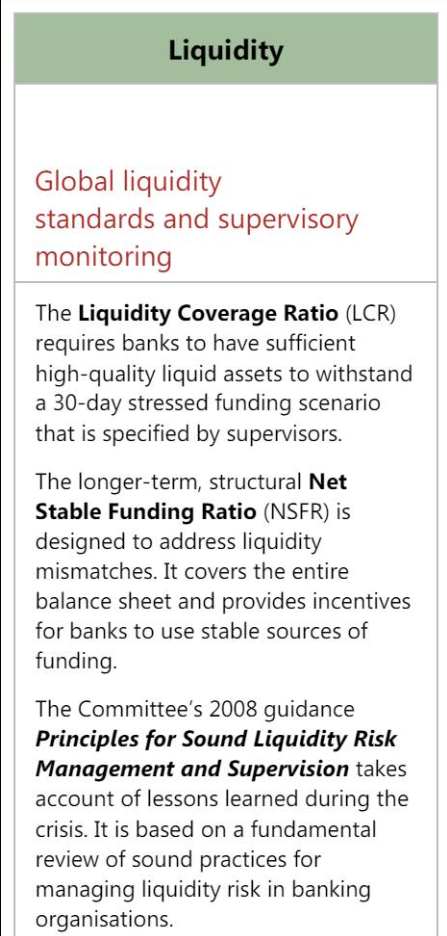
Câu hỏi này được đặt ra khi học viên Hedge Academy thắc mắc trong logic ràng buộc về cân đối của SBV (Ngân hàng Nhà nước). Hiện tại, các bank chuẩn bị lên Basel III (chuẩn mực Basel III), nên mình rất recommend (khuyến nghị) các bạn tìm hiểu và bắt kịp cơ bản về logic thanh khoản của Basel III thông qua LCR (Liquidity Coverage Ratio - tỷ lệ bao phủ thanh khoản) và NSFR (Net Stable Funding Ratio - tỷ lệ tài trợ ổn định ròng). Lúc đó, bạn sẽ thấy SBV còn chặt hơn về liquid (thanh khoản) so với Basel (đôi khi).
P/S: OMO hay T-bill thực sự không liên quan nhiều tới “thanh khoản”. Nó chỉ mô tả trạng thái tiền, chứ không thực sự phản ánh thanh khoản. Muốn xem thanh khoản, phải nhìn tỷ lệ, nhưng đây lại là thứ ít public (công khai). Với người bên ngoài như chúng ta, thiếu thông tin, rủi ro thanh khoản là thứ nên đọc (và hiểu).
Bài viết khác


