

Khác biệt trong cách tiếp cận Top-down vs Bottom-up
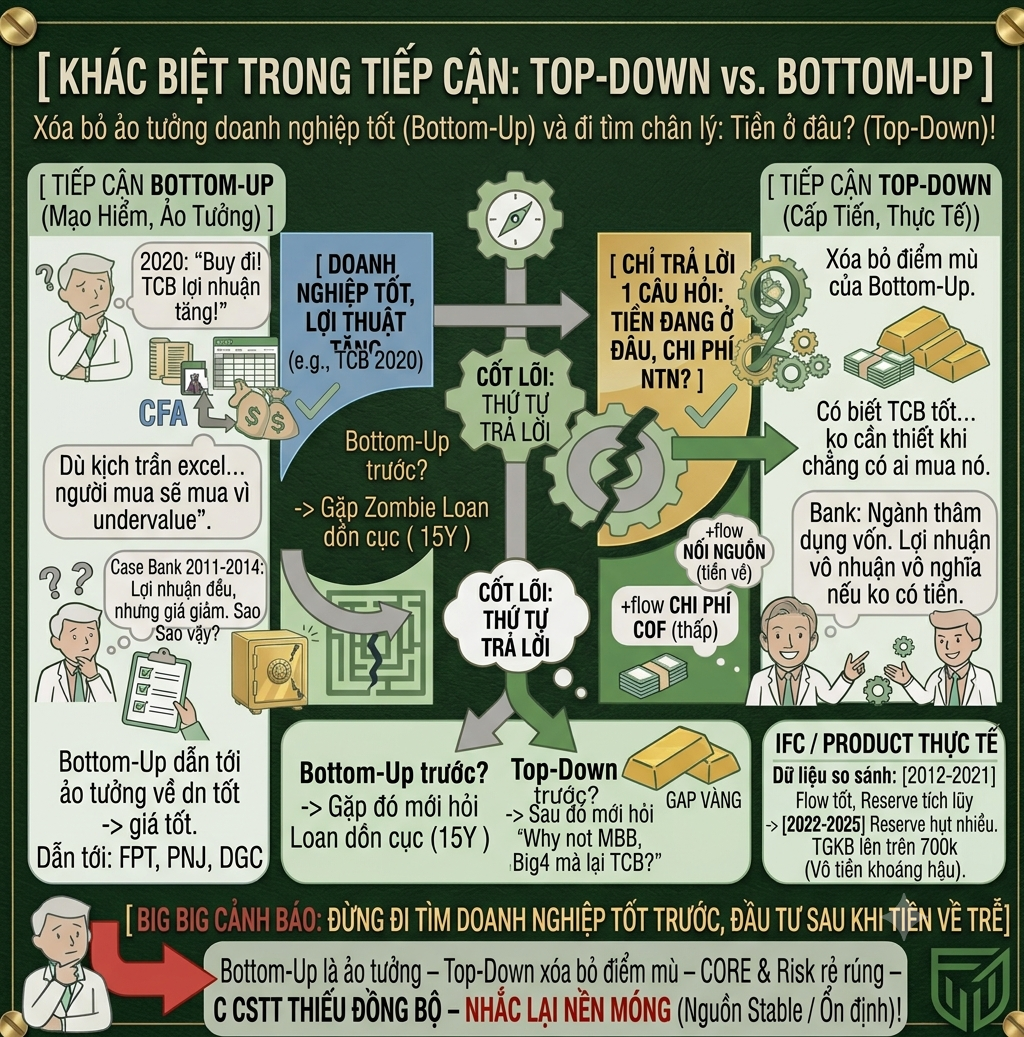
Nếu gặp mình vào năm 2020 thì có lẽ mình sẽ nói: "Ôi, sợ gì, cứ mua đi." Vì TCB lợi nhuận tăng, rồi lại kéo Excel phân tích đủ thứ, nào là lợi thế cạnh tranh, ROE, tăng trưởng... đủ cả.
Nhưng bây giờ thì không.
Có lẽ mình sẽ không bao giờ tiếp cận như vậy nữa.
Bottom-up luôn xuất phát từ câu hỏi: Thế nào là một doanh nghiệp tốt?
Rồi bắt đầu phân tích lợi thế cạnh tranh, kéo Excel, xây mô hình, định giá... đúng kiểu CFA. Cuối cùng đi đến kết luận: đây là một tài sản undervalue (định giá thấp) nên đáng để đầu tư.
Nhưng hiện tại, dù TCB có lợi nhuận cao đến đâu, vượt mọi giả định trong mô hình Excel hay khiến mô hình định giá phải điều chỉnh lại, thì mình cũng không còn tiếp cận theo cách đó.
Theo mình, Bottom-up đôi khi tồn tại trong một giả định rằng doanh nghiệp tốt thì giá cổ phiếu sớm muộn cũng sẽ tốt.
Người mua sẽ mua vì doanh nghiệp tạo ra lợi nhuận.
Trong khi thực tế, chưa chắc cổ đông đã nhận được bao nhiêu cổ tức.
Trường hợp của ngành ngân hàng cũng vậy.
Mình vẫn luôn nhắc đến giai đoạn 2011–2014.
Các ngân hàng khi đó vẫn có lợi nhuận, thậm chí khá đều.
Vậy tại sao giá cổ phiếu lại không tăng, mà còn giảm?
Theo mình, cách tiếp cận Bottom-up rất dễ dẫn đến việc quá tập trung vào mô hình Excel, vào chất lượng doanh nghiệp và vào niềm tin rằng doanh nghiệp tốt sẽ đồng nghĩa với khoản đầu tư tốt.
Đó cũng là lý do nhiều người thường tìm đến những cái tên như:
FPT, PNJ, DGC...
Trong khi đó, Top-down lại đơn giản hơn và cũng giúp loại bỏ một phần điểm mù của Bottom-up.
Top-down chỉ cố gắng trả lời một câu hỏi duy nhất:
Tiền đang ở đâu? Và chi phí của dòng tiền đó như thế nào?
Thay vì dành toàn bộ thời gian để phân tích doanh nghiệp, nghiên cứu value chain (chuỗi giá trị), hay thậm chí có người phân tích doanh nghiệp nông nghiệp còn đi đọc cả sách trồng cây.
Mình không phủ nhận cách làm đó.
Chỉ đơn giản là với mình, nó không còn cần thiết.
Lấy ngay ví dụ TCB.
Dù mình biết doanh nghiệp kinh doanh tốt đến đâu, lợi nhuận ổn định ra sao hay có lợi thế cạnh tranh như thế nào thì đôi khi những điều đó cũng không còn nhiều ý nghĩa nếu thị trường chưa có dòng tiền sẵn sàng mua cổ phiếu.
Đặc biệt, ngân hàng lại là ngành capital intensive (thâm dụng vốn).
Vì vậy, ở thời điểm hiện tại, chỉ phân tích lợi nhuận thôi thì theo mình là chưa đủ.
Thay vào đó, mình sẽ tìm cách trả lời trước câu hỏi:
Tiền đang ở đâu? Chi phí vốn đang như thế nào?
Sau khi có câu trả lời cho hai vấn đề đó, mình mới tiếp tục đi tìm lời giải cho câu hỏi:
Tại sao lại là TCB mà không phải MBB, VPBank hay nhóm Big4?
Theo mình, Bottom-up chỉ nên được thực hiện sau khi đã trả lời được câu hỏi của Top-down.

Bài viết khác


