

Nhiều “thứ” quá
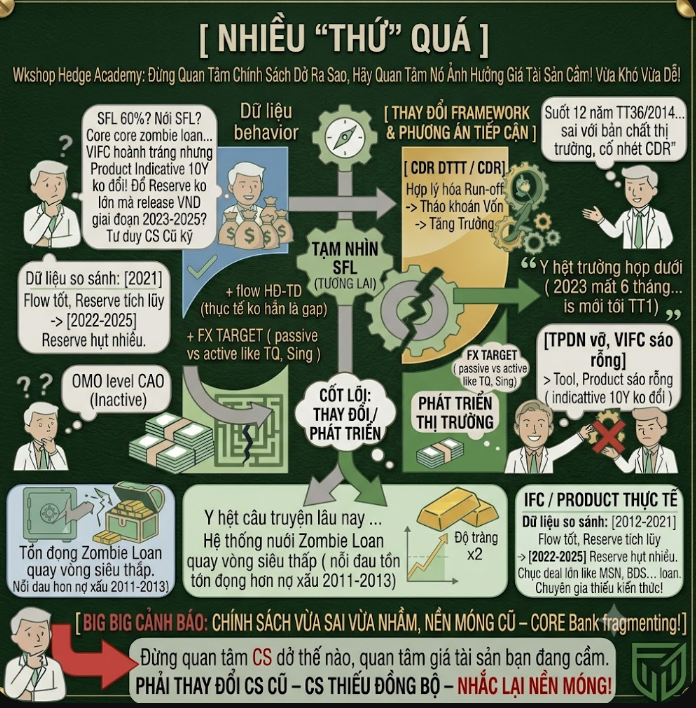
Thật ra các sếp khi đi họp thường thích nói những vấn đề vĩ mô và những câu chuyện rất lớn. Nhưng trong workshop đầu tháng trước do Hedge Academy tổ chức về chủ đề này thì thực tế mình thấy câu chuyện lại khá đơn giản. Chỉ cần làm được hai việc, vừa khó nhưng cũng vừa dễ.
1. Thay đổi framework và phương án tiếp cận
Trong những vấn đề mà Chủ tịch nêu ra bên dưới thì thực tế hoàn toàn có thể cải thiện được tình trạng mất cân đối nguồn vốn, chi phí vốn (COF - Cost of Fund) tăng và cả nguồn cung USD (inflow - dòng vốn vào) nếu thay đổi cách tiếp cận của SBV đối với cân đối nguồn vốn và COF.
Framework đã được duy trì suốt 12 năm, từ TT36/2014 đến nay, theo mình đã quá cũ và không còn phản ánh đúng bản chất của thị trường.
Thế mà mình vẫn không hiểu vì sao SBV lại tiếp tục đưa thêm CDR (Credit-to-Deposit Ratio – tỷ lệ tín dụng trên huy động), một tỷ lệ theo mình chỉ làm khoảng cách giữa TT1 và TT2 trong DTTT (điều tiết tiền tệ) ngày càng lớn hơn.
Nhìn chung thì gần như không có thay đổi mang tính bản chất.
Lấy ví dụ về tỷ giá.
SBV vẫn luôn tiếp cận theo hướng passive (thụ động), trong khi cũng với framework FX Target (điều hành tỷ giá mục tiêu), cách tiếp cận của Singapore hay Trung Quốc lại rất khác.
Nhiều người có thể cho rằng do quy mô dự trữ ngoại hối (reserve) của Việt Nam còn hạn chế.
Điều đó đúng.
Nhưng ngay cả khi bộ đệm dự trữ không lớn thì trong giai đoạn 2023–2025, SBV vẫn đã release (bơm) một lượng rất lớn VND ra hệ thống.
Theo mình, vấn đề chủ yếu vẫn nằm ở cách điều hành.
Chung quy thì cũng chỉ biết thở dài.
2. Phát triển thị trường
Mình đã nói rất nhiều về câu chuyện này từ rất lâu, trước cả khi VIFC được nhắc đến hay thị trường TPDN (trái phiếu doanh nghiệp) trải qua những biến động vừa rồi.
Thậm chí mình còn từng viết báo về chủ đề này từ nhiều năm trước, trước khi đa số mọi người nhận ra sự cần thiết của việc phát triển các kênh dẫn vốn.
Nhưng với cách nhìn về tool (công cụ), product (sản phẩm) của nhiều nhà hoạch định chính sách thì theo mình vẫn còn khá hạn chế.
Là một người từng rất thích thiết kế các financial structure (cấu trúc sản phẩm tài chính), mình thực sự không có quá nhiều kỳ vọng.
Thời điểm mình còn nhiều khát vọng đóng góp (donate) cũng đã gần 10 năm.
Đến nay nhìn lại thì product vẫn vậy, framework cũng gần như chưa thay đổi đáng kể.
Tựu trung lại, với tư cách một analyst (chuyên viên phân tích) đứng từ bên ngoài, có thể nhiều người cho rằng mình không hiểu hết hệ thống.
Điều đó cũng bình thường.
Nhưng ít nhất với những câu chuyện rất sát thực tế như FX (ngoại hối) hay balance sheet (bảng cân đối), có khi mình còn hiểu rõ hơn không ít người chỉ đứng ở góc độ vĩ mô.
Nói những câu chuyện vĩ mô trước đại hội hay hội nghị thì không khó.
Nhưng khi đi xuống cấp độ vi mô, nơi những người trực tiếp cân đối nguồn vốn và quản trị bảng cân đối làm việc hằng ngày, thì vấn đề sẽ hiện ra rõ ràng hơn rất nhiều.
Mình vẫn luôn nhắc bản thân, học viên, khách hàng và bất kỳ ai làm phân tích một điều:
"Chúng ta không phải là người đưa ra quyết định. Càng không phải là người có thể thay đổi chính sách. Công việc của chúng ta là phân tích và sử dụng chính sách đó. Đừng dành quá nhiều thời gian để tranh luận xem chính sách đúng hay sai, hợp lý hay không hợp lý. Điều quan trọng là nó sẽ tác động như thế nào đến giá của tài sản mà bạn đang nắm giữ. Chỉ vậy thôi."

Bài viết khác


