Thanh khoản chỉ làm tạm thời, chênh lệch hiệu quả sử dụng vốn mới là mãi mã
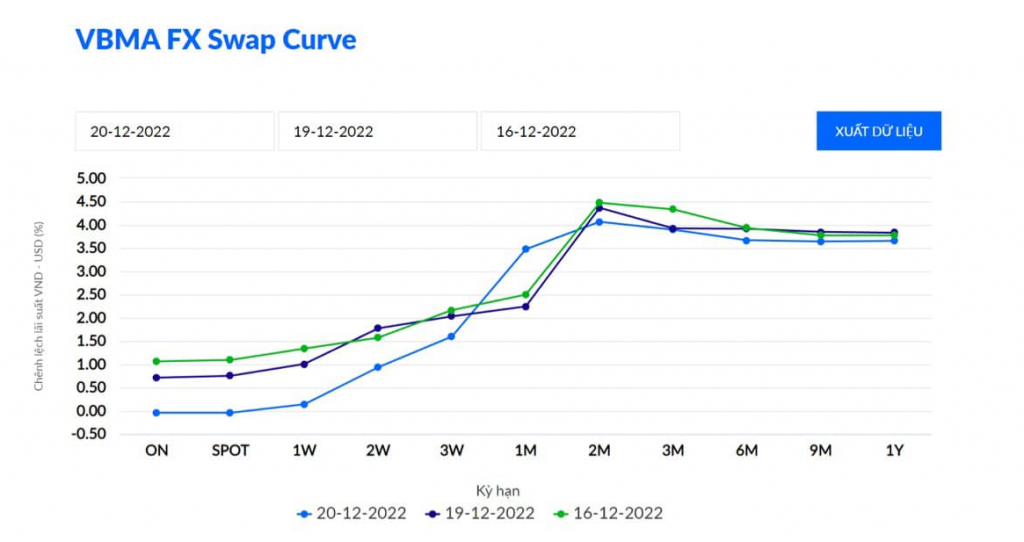
Chuyện là mọi người tranh cãi về chuyện có đứa nó bảo SBV (Ngân hàng Nhà nước Việt Nam) không offer (cung cấp) 3 month (3 tháng) OMO (Open Market Operations - Hoạt động thị trường mở) nữa, thì tức là bán và tỷ giá tăng, thì tức là bán. Thực ra cái này khá là nực cười. Về cơ bản, nó như thế này. Nếu inflow (dòng tiền vào) vào, theo nguyên lý thì không cần thiết phải bán USD, vẫn sẽ có COF (Cost of Funds - Chi phí vốn) giảm, như bài viết mới đây nhất mình có mô tả. Do đó thì COF (Chi phí vốn) nó giảm mạnh và tới nỗi âm luôn swap (hoán đổi) ngắn hạn. Nghĩa là chi phí USD giờ đắt hơn VND (đồng Việt Nam). VND ngắn hạn rất thừa và người ta cầm USD thì có lợi hơn tẹo ON (Overnight - Qua đêm). Và nhắc lại lần nữa là VND rất là thừa, là 1 tín hiệu lúc này là không tệ. Tất cả, tất nhiên là thanh khoản. Thanh khoản VND rất là OK. Bạn thấy đó, 1 lần nữa tỷ giá tăng lên không đồng nghĩa với việc outflow (dòng tiền ra), mà cơ bản là nó đang được hấp thụ. Thực ra mọi người sẽ thấy lãi suất huy động chỉ tăng cục bộ ở mấy thằng bank (ngân hàng) tier 3-4 (hạng 3-4), chứ Big4 (4 ngân hàng lớn) hoặc bank (ngân hàng) to thì lại... đang giảm.
Ờ, cái này thì nó có lợi không à? Có chứ, nó có lợi nhất chắc là cho mấy ông trái phiếu. Với mình, câu chuyện trái phiếu sẽ dần "được" chìm xuống, thay vào đó là một câu chuyện nan giải hơn, đó là hiệu quả sử dụng vốn. Đây mới tính là câu chuyện dài hạn. Vì thực ra hiệu quả này không thể khoả lấp bằng thanh khoản được. Cái này mới là vấn đề. Ví dụ như giờ đống xe VinFast mà không bán được, đống nhà của NVL (Novaland) không bán được, thì đấy mới là vấn đề. Tức là asset side (phía tài sản - khoản cho vay) về bản chất hiện tại khó lòng mà nuôi được liability side (phía nguồn vốn - tiền gửi) về dài hạn. Cái mismatch (lệch pha) này mới là bài toán khó giải. Kỳ vọng nhất lúc này, nó lại nằm ở chỗ mà lâu nay luôn thất vọng là đầu tư công. Thực ra dư địa đầu tư là lớn và là năm nền tảng, nên cũng có tý hy vọng.
Bài viết khác