

Vốn của bank để làm gì? – Part II
Tiếp tục câu chuyện thú vị hôm trước chúng ta có mặc dù đã biết bank tại sao lại cần vốn rồi.
Như kỳ trước chúng ta đã biết thì "vốn" là để dành trong trường hợp xấu, như vậy nếu trường hợp không xấu nhìn chung bank có thể tăng đòn bẩy lên vô hạn nhưng không cần tăng vốn.
Cũng với nguyên lý tương tự như vậy, tài sản càng rủi ro thì càng cần nhiều vốn. Tỷ lệ vốn Bank Việt Nam hiện tại hiện chịu 3 thông tư (TT) của NHNN liên quan tới vốn.
- TT đầu tiên là TT22 NHNN/2019 được áp dụng cho những bank chưa lên được Basel.
- TT thứ 2 là TT 41 NHNN (aka TT Basel) cho các bank đã lên Basel II (hầu hết các bank hiện tại đã lên được Basel II) và sau Basel II là TT13 NHNN (aka TT ICAAP).
Tiến trình cụ thể của các thông tư như sau:
+ TT 22: Chỉ quy định về reserve vốn liên quan tới tín dụng và tỷ lệ thanh khoản
+ TT 41: Quy định về dự phòng vốn tín dụng, thị trường hoạt động
+ TT 13: Quy định chung về dự phòng vốn tín dụng, thị trường, hoạt động, IRRBB và RR tập trung
Thành thật mà nói thì nhiều mảng rủi ro mình thấy nó hơi buồn cười nhưng biết sao luật là luật.
Nói một chút về cấu trúc vốn. Vốn (Economics Capital) gồm:
+ Vốn cấp 1: Chủ yếu là vốn chủ sở hữu sau khi trừ một vài phần lung tung, nhưng chủ yếu vẫn là vốn chủ
+ Vốn cấp 2: Chủ yếu là nợ thứ cấp (nợ có kỳ hạn từ 5Y trở lên và tên là nợ thứ cấp không phải nợ nào từ 5Y đổ lên cũng được gọi là nợ thứ cấp)
Tỷ lệ an toàn vốn aka CaR sẽ là (Vc1+Vc2)/Tổng tài sản rủi ro. Với TT41 thì nó là 8%.
Đó là về mặt kỹ thuật để mọi người hiểu một chút về tính vốn. Cũng hơi dài nhưng biết sao. Nói chung là vậy.
Ở đây mình tiếp tục một chút. Mọi quyết định về vốn của ngân hàng phải được thông qua NHNN. Tức là muốn tăng vốn để kinh doanh cho vay thêm cũng phải xin. Muốn chia cổ tức cũng phải xin, muốn phát hành vốn cấp 1 hay cấp 2 đều phải xin.
Tăng vốn thì đồng nghĩa với lượng tài sản nó được gia tăng, tức tăng vốn đồng nghĩa với việc được nới room. Quyết định liên quan tới vốn và room đều là những quyết định nhạy cảm. Tuy nhiên bank muốn được tăng thì điều kiện tiên quyết cũng là đáp ứng được các quy định trong thông tư bên trên. Mà bạn biết rồi đó tăng thêm tài sản là cho vay nhiều hơn.
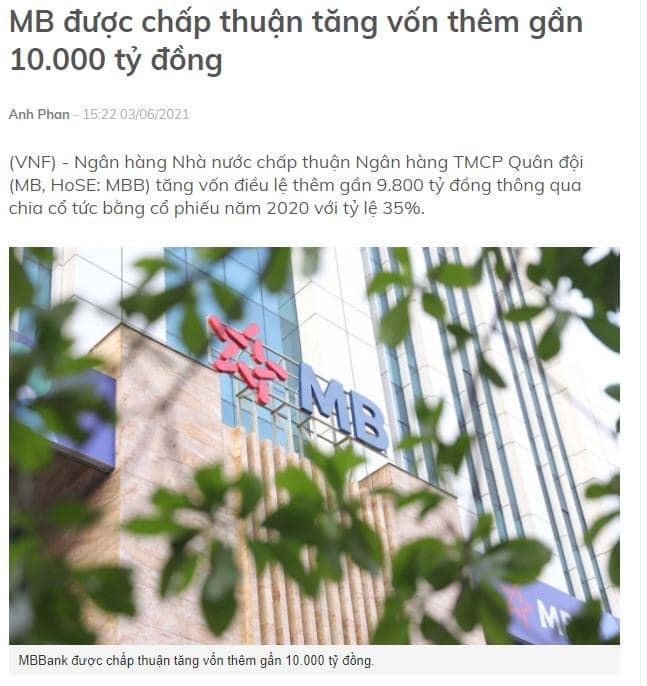
Tiếp tục câu chuyện thú vị hôm trước chúng ta có mặc dù đã biết bank tại sao lại cần vốn rồi.
Như kỳ trước chúng ta đã biết thì "vốn" là để dành trong trường hợp xấu, như vậy nếu trường hợp không xấu nhìn chung bank có thể tăng đòn bẩy lên vô hạn nhưng không cần tăng vốn.
Cũng với nguyên lý tương tự như vậy, tài sản càng rủi ro thì càng cần nhiều vốn. Tỷ lệ vốn Bank Việt Nam hiện tại hiện chịu 3 thông tư (TT) của NHNN liên quan tới vốn.
- TT đầu tiên là TT22 NHNN/2019 được áp dụng cho những bank chưa lên được Basel.
- TT thứ 2 là TT 41 NHNN (aka TT Basel) cho các bank đã lên Basel II (hầu hết các bank hiện tại đã lên được Basel II) và sau Basel II là TT13 NHNN (aka TT ICAAP).
Tiến trình cụ thể của các thông tư như sau:
+ TT 22: Chỉ quy định về reserve vốn liên quan tới tín dụng và tỷ lệ thanh khoản
+ TT 41: Quy định về dự phòng vốn tín dụng, thị trường hoạt động
+ TT 13: Quy định chung về dự phòng vốn tín dụng, thị trường, hoạt động, IRRBB và RR tập trung
Thành thật mà nói thì nhiều mảng rủi ro mình thấy nó hơi buồn cười nhưng biết sao luật là luật.
Nói một chút về cấu trúc vốn. Vốn (Economics Capital) gồm:
+ Vốn cấp 1: Chủ yếu là vốn chủ sở hữu sau khi trừ một vài phần lung tung, nhưng chủ yếu vẫn là vốn chủ
+ Vốn cấp 2: Chủ yếu là nợ thứ cấp (nợ có kỳ hạn từ 5Y trở lên và tên là nợ thứ cấp không phải nợ nào từ 5Y đổ lên cũng được gọi là nợ thứ cấp)
Tỷ lệ an toàn vốn aka CaR sẽ là (Vc1+Vc2)/Tổng tài sản rủi ro. Với TT41 thì nó là 8%.
Đó là về mặt kỹ thuật để mọi người hiểu một chút về tính vốn. Cũng hơi dài nhưng biết sao. Nói chung là vậy.
Ở đây mình tiếp tục một chút. Mọi quyết định về vốn của ngân hàng phải được thông qua NHNN. Tức là muốn tăng vốn để kinh doanh cho vay thêm cũng phải xin. Muốn chia cổ tức cũng phải xin, muốn phát hành vốn cấp 1 hay cấp 2 đều phải xin.
Tăng vốn thì đồng nghĩa với lượng tài sản nó được gia tăng, tức tăng vốn đồng nghĩa với việc được nới room. Quyết định liên quan tới vốn và room đều là những quyết định nhạy cảm. Tuy nhiên bank muốn được tăng thì điều kiện tiên quyết cũng là đáp ứng được các quy định trong thông tư bên trên. Mà bạn biết rồi đó tăng thêm tài sản là cho vay nhiều hơn.
Cũng hơi dài rồi. Cám ơn đóng góp từ mọi người.
Bài viết khác

(Bài viết có sự lược bỏ sự không phù hợp về ngôn từ, còn thích tự do thì tại trang cá nhân của admin) Có một thứ tôi thấy khá buồn cười trong kinh tế học vĩ mô: “Bộ ba bất khả thi” thường được dạy như thể đó là một định luật vật lý. … Đọc tiếp "BỘ BA BẤT KHẢ THI NHƯNG CÁI GÌ CŨNG KHẢ THI"

Hedge Academy tổng hợp một số feedback từ các lớp Macroeconomics gần đây, bao gồm cả chương trình cũ 12 buổi và chương trình mới 18 buổi. Từ những feedback của các khóa trước, Hedge Academy đã chủ động điều chỉnh và nâng cấp chương trình: bổ sung kiến thức nền, tăng thời lượng học … Đọc tiếp "HỌC VIÊN NÓI GÌ VỀ CÁC KHÓA MACROECONOMICS TẠI HEDGE ACADEMY?"

Tôi đã đọc khá kỹ lập luận trong bài viết. Theo tôi, vấn đề lớn nhất không phải là tác giả nhìn sai một vài con số, mà là framework được sử dụng để giải thích những con số đó có vấn đề ngay từ nền tảng. Tác giả liên tục sử dụng Repo, reserve … Đọc tiếp "Phản biện: Vấn đề không nằm ở một vài con số, mà nằm ở cách hiểu về monetary system của Fed"